科技成果转化常被视为科技创新的“死亡之谷”,从实验室的样品到生产线上的产品,中间隔着的不仅是技术鸿沟,还有横亘的资金断层以及传统的抵押“铁律”。对于轻资产、高研发的科技企业而言,最稀缺的往往不是技术本身,而是一份“被看懂”的信任。
一家位于江西新余的光电显示龙头企业——沃格光电,正站在这样一个关口。手握玻璃基先进封装载板的核心全制程技术,下游覆盖京东方、TCL等头部厂商,却因固定资产多已用于既有融资,面临5000万至1亿元的流动资金缺口。传统银行看抵押、看担保,而它恰好“缺重资产”。这原本可能是一个好项目卡在信贷审批桌上的寻常故事,但中国建设银行新余渝水支行,选择了一条不一样的路。
“被看懂”的技术价值
对于科创企业而言,最珍贵的往往不是资金本身,而是技术价值“被看懂”的速度。
渝水支行没有坐等企业上门。支行联合地方科技、工信部门,建立区域科技企业名单,重点筛选拥有核心自主知识产权、研发投入占比高、处于产业链关键环节的企业。当团队第一次走进沃格光电的研发中心和生产车间时,他们没有急着要抵押物清单,而是对着专利聊技术壁垒,对着产线聊下游订单,对着研发日志聊产业化前景。
深度尽调的结果显示:企业虽固定资产受限,但核心技术不可替代性强,下游客户优质,订单充足,经营现金流稳定。团队得出结论——这不是一个“缺信用”的企业,而是一个被传统抵押思维“误判”的企业。于是,他们大胆提出:以纯信用、无抵押、无担保的方式,为企业提供5000万元科技转化贷款。
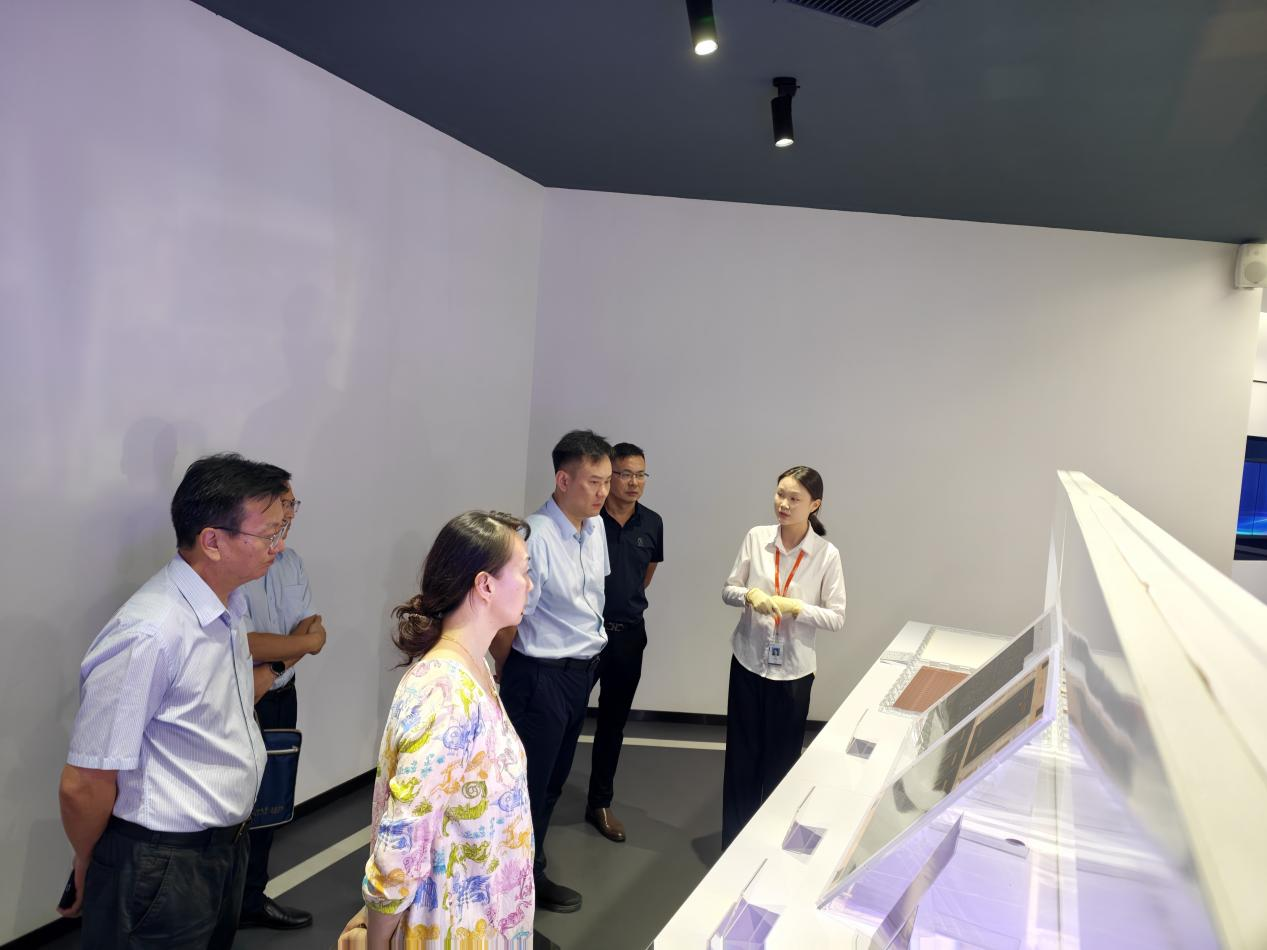
建设银行新余市分行工作人员赴沃格光电现场开展尽职调查
一场打破抵押“铁律”的内部攻坚
方案在企业端获得了积极回应,但真正的难题在银行内部。传统信贷审批机制长期以抵押物、担保措施为核心风控依据,对于大额纯信用贷款存在明显顾虑——科技企业研发投入高、技术迭代快,风险怎么控?
面对这道必答题,支行没有放弃,而是选择了一条更务实的路径:用专业说服风控,用细节打消顾虑。团队迅速召开专项研讨会,重新梳理企业核心优势与风险点,确立“技术价值为核心、经营基本面为支撑”的授信思路。他们将企业核心专利数量、技术行业壁垒、下游核心客户合作稳定性、研发项目产业化前景、政府政策支持力度一一量化,整理成全套材料,向业务及审批部门专题汇报。二级分行领导多次带队营销,与企业开展多轮精细化沟通,精准对接资金使用周期与研发进度。
这不是简单的“拉郎配”,而是一次风控逻辑的“微创新”。最终,内部全流程通过——5000万元、2年期纯信用科技转化贷款,全程未要求任何抵押物、第三方担保及实际控制人担保。
从实验室到生产线的“最后一公里”
贷款投放环节,省分行针对科技信贷开通绿色审批通道,仅用1个工作日便完成全部审批、放款流程。资金精准保障了沃格光电玻璃基先进封装载板科技成果从实验室走向市场,打通了技术研发到规模化生产的“最后一公里”。正如沃格光电项目负责人所说:“建行这次没让我们拿房子、拿地抵押,就凭我们的技术实力放了款,实实在在帮我们走完了成果转化的最后一公里”。
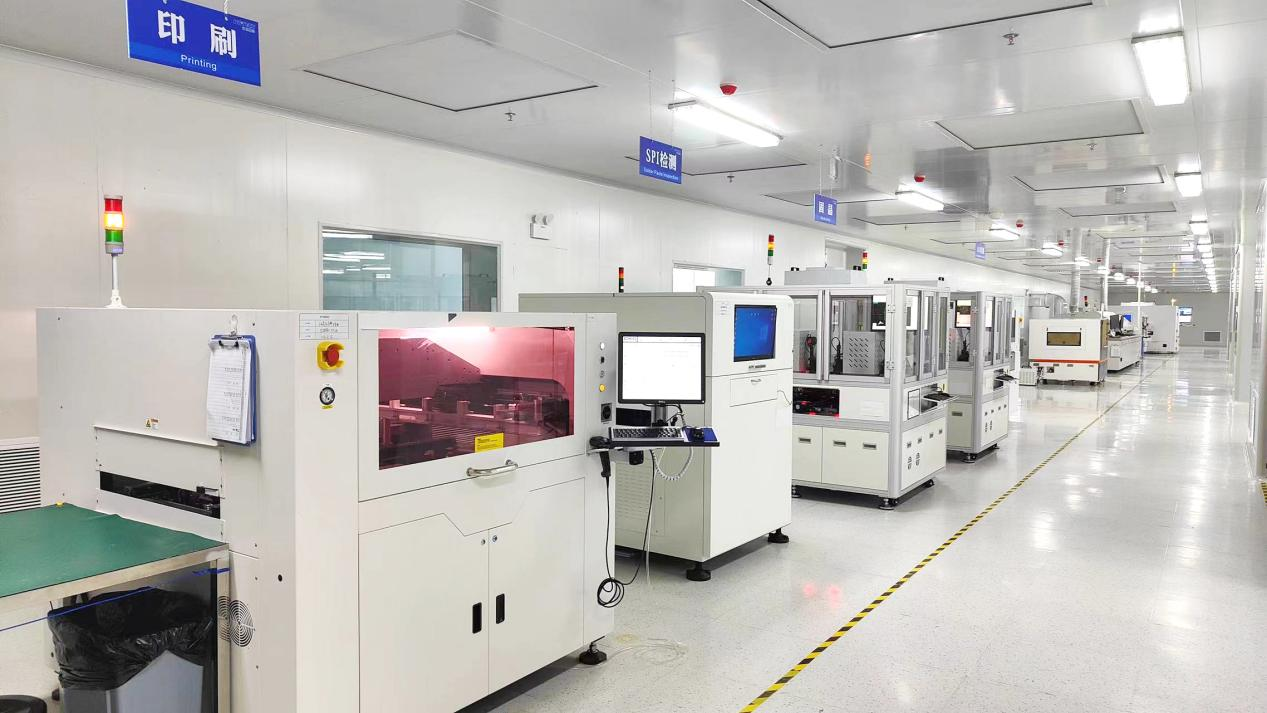
沃格光电生产车间
而银行的风险管控也没有退回老路。支行构建了“事前评估、事中监测、事后跟踪”的全周期管控模式,贷后建立常态化回访机制,主动对接企业经营需求,提供结算、理财等综合金融服务,实时排查潜在风险。整个管控过程始终坚守信用贷款核心模式,不增设任何担保约束。
让更多“沃格”被看见
这个案例的意义,不止于一家企业、一笔贷款。它验证了一套可复制的逻辑:科技金融不需要颠覆所有规则,但需要在关键环节上“打破铁律”。建行江西省分行依托“从0到1”的科技研发贷款、“从1到10”的科技转化贷款、“从10到100”的科技产业贷款这一全链条产品体系,用一次纯信用的成功实践,证明了——只要真正看懂技术、看懂产业、看懂企业的经营基本面,银行完全可以在无抵押的情况下,实现风险可控、银企双赢。
科技成果转化需要时间,更需要耐心。而建行江西省分行的探索表明,让金融活水流向科技创新的最前沿,有时候只需要一种新思维——敢于突破抵押的“铁律”,用专业的眼光,看懂技术的价值。
(供稿单位:中国建设银行江西省分行)


